年初来高値を更新したラウンドワン、IPコラボ施策が業績・株価を押し上げた理由を徹底解説
ラウンドワン(4680)が上期決算発表を受けて株価急伸、年初来高値を更新しました。強力なIPコラボ施策に裏付けられた好業績と今後の株価展開について詳しく解説します。
※億トレーダーのノウハウを載せていますが、投資は個人の自己判断によるものになります。
何が起きたか(事実)
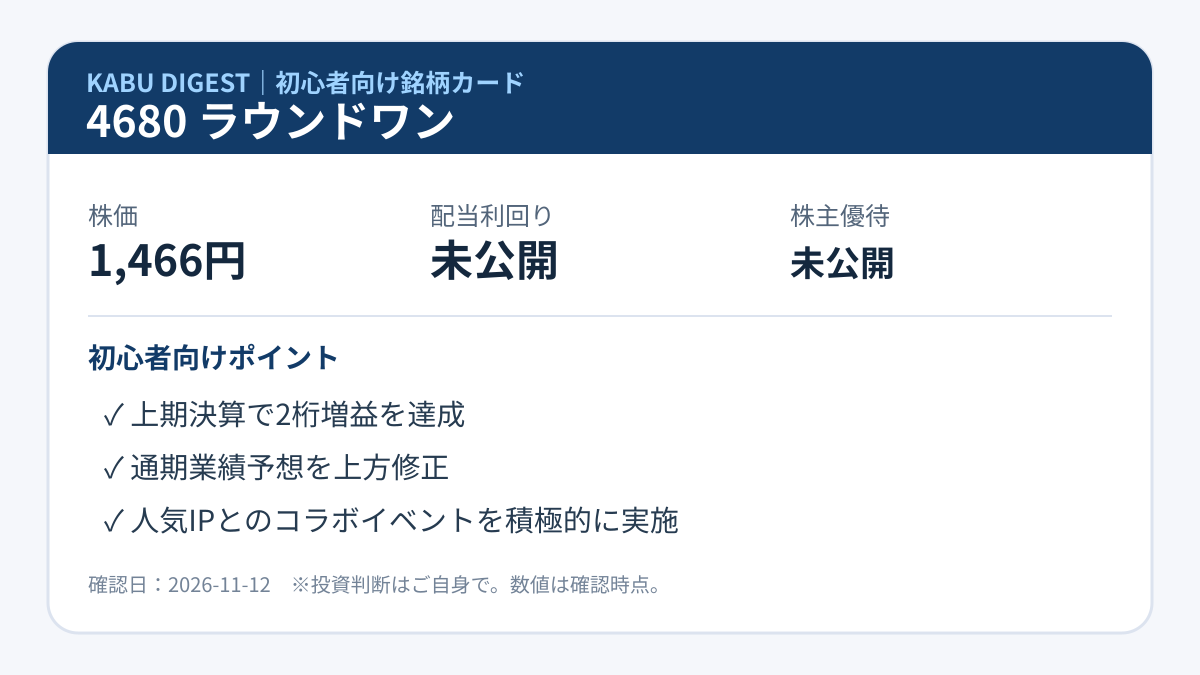
11日、ラウンドワンが2026年3月期上期の決算を発表。既存店売上が好調で2桁増益を確保し、市場コンセンサスを上回りました。これを受け後場で株価は急伸、1,466円(前日比+144円、+10.89%)で引け、昨年来の高値を突破。通期業績の上方修正も同時に発表されています。
背景と要因分析(現在・過去・未来)
ラウンドワンはコロナ後のレジャー需要回復とともに既存店売上が改善傾向を維持してきました。特に近年は人気IPとのコラボイベントを月間平均35件以上展開し、2026年9月末までの累計で約300件を実施。『ワンピース』など集客力の高いIPとの提携が、大型キャンペーンの成功例として挙げられます。この結果、来客数増加と客単価上昇につながり、同社は業績拡大の基盤を着実に固めています。
株価は昨年来の調整局面を抜け、8月・10月の1,400円水準での上値圧力を突破。決算発表で急伸し、年初来高値の1,466円に到達。強い上昇モメンタムが生まれ、経営戦略としてのIPコラボの実効性が市場にも高く評価された格好となりました。今後も人気コンテンツとの継続的な協業や新規出店計画、海外事業の伸長も材料視されそうです。
一方で、IPイベントにはコスト増も伴うため利益率や運営効率の維持、繁閑期差の調整といった経営課題も残ります。コロナ再拡大や消費マインド低下等のリスクも引き続き注視要素です。
株ダイジェストの見解
ラウンドワンの現状を考えると、強気シナリオとしては好決算・上方修正・人気IPコラボの高回転が続くことで、昨年高値1,658円ブレイク後のさらなる上昇が想定されます。売上・粗利ともに安定成長するIP戦略が今後も奏功するなら、新規出店や海外事業強化、株主優待改定といった新材料も加わり、投資家の評価は継続的にポジティブとなるでしょう。
ただし弱気シナリオとしては、コンテンツコラボコスト増・集客天井・レジャー消費減速などで四半期ごとに成長鈍化が見られた場合、短期過熱感への反動や株価調整が強まります。1,400円台前半の支持線が割れるような展開となれば、現状見解の見直しが必要です。
注視ポイント
- 直近高値1,658円突破後の値動き・出来高推移
- 今後のIPコラボ成約数と新規施策
- 業績推移と新規出店計画・海外展開進捗
- 来期も増収増益トレンドが持続するか四半期ごとに確認
- 消費マインド変動やレジャー市場動向への影響
まとめ
ラウンドワンは好決算・上方修正・IPコラボ拡大の三拍子が揃い、株価は年初来高値を突破。成長持続力とリスクをバランスよく評価しつつ、今後の株価推移を注視していきたい局面です。


コメント