セカンドリテイリング、通期利益上方修正でストップ高に
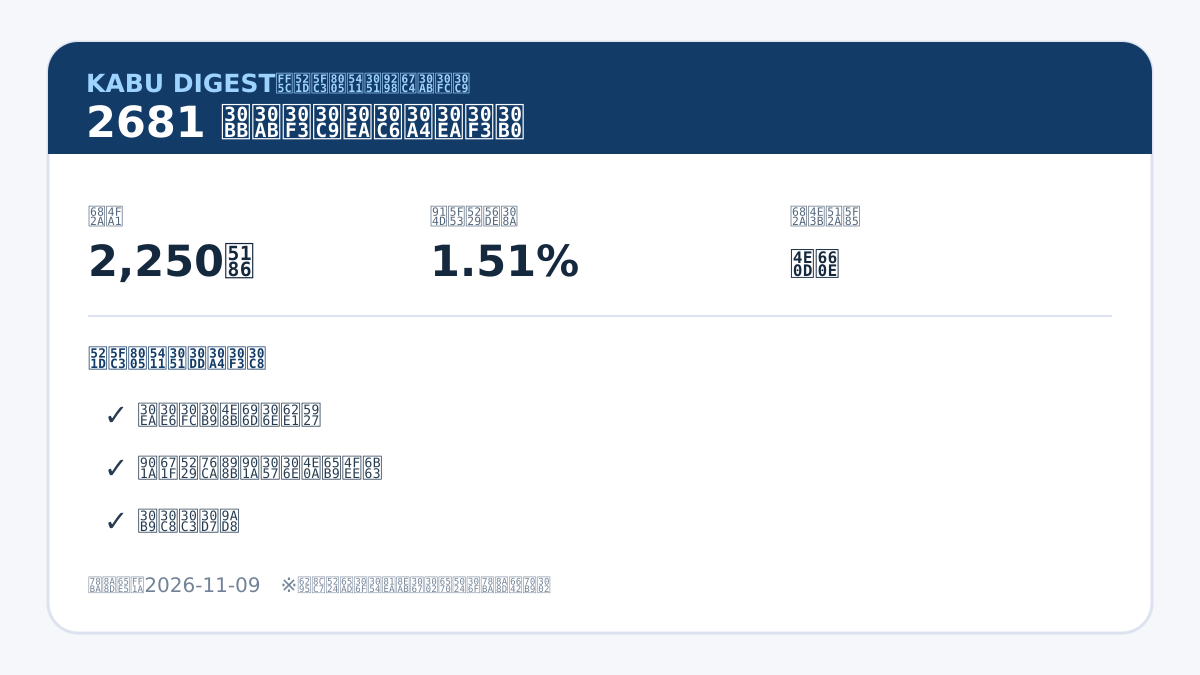
9日はセカンドリテイリング(2681)が、通期の利益見通し引き上げを好感され一時ストップ高となりました。過去の株価下落から急反発を記録し、同社への市場の注目度が高まっています。
※億トレーダーのノウハウを載せていますが、投資は個人の自己判断によるものになります。
何が起きたか(事実)
セカンドリテイリング(旧ゲオホールディングス)は、決算発表で通期の利益見通しを引き上げたことを発表しました。この材料が評価され、9日の株式市場で同社株は買い注文が殺到し一時ストップ高を記録。発表内容の詳細や業績水準は続報を待つ必要がありますが、今後の同社動向に投資家の関心が集まりました。
背景と要因分析
今回の上方修正の具体的な理由として、コア事業となるリユース・リサイクル関連事業の営業成績が好調だった可能性があります。また、インフレ環境下で消費者の節約志向が高まり、リユース市場の拡大が同社の追い風となったと推察されます。さらに、既存店舗の収益力強化や新規事業の成長も収益改善の一因と考えられます。利益見通しの上方修正を受けて、機関投資家や個人投資家の短期資金が集まりました。
とはいえ、リユース業界は競争が激化しており、原材料高や物流コスト増が収益に影響する懸念も。今後はコスト管理と新業態の開発、新顧客層獲得への戦略が問われる局面と言えるでしょう。短期的な株価急騰の反動にも注意が必要です。
株ダイジェストの見解
強気シナリオとしては、リユース市場の拡大とインフレ下の消費行動変化、新収益源の成長によって中長期的にも利益成長が続くケースが考えられます。利益見通しの上方修正が複数回期待できる場合、再度の株価上昇の芽も要注目です。逆に、弱気シナリオは一時的な材料視、供給側コスト増加、マクロ経済の停滞による消費減速がリスクとなり、仮に次回決算で目標値未達となれば急速な下落に転じるリスクをはらみます。
市場全体が調整局面を経て反発したタイミングでもあり、個別材料株に資金が集まりやすい流れともいえますが、今後の成長戦略や外部環境変化への対応が引き続き評価される必要があります。その際、利益率や来期以降の見通し確認も重要となります。
注視ポイント
- 今後の四半期ごとの業績推移
- 主要事業の成長持続性
- コスト管理・効率化策
- リユース業界の市場環境や競争状況
まとめ
セカンドリテイリングが好材料でストップ高となりましたが、今後は一時的な材料にとどまらず、持続的な成長力を備えているかが評価軸となります。目先の株価変動だけでなく、成長戦略や業界動向への注視が欠かせません。


コメント