確認日:2026年9月21日|【事実】と【分析】を分けて書いています。数値は企業IRの決算短信(原本)で確認しました。特定の銘柄の売買を推奨するものではありません。
積水ハウス(1928)は2026年9月10日、2027年1月期の第2四半期(中間期)決算を発表しました。売上高は減収でしたが、営業利益・経常利益・純利益はいずれも2割前後の増益でした。この記事では、「何が強いのか」「何が弱いのか」「市場はどこを見るのか」を、決算短信の数字から分析します。
1. 決算の事実を確認する【事実】
中間期(2026年2〜7月)の実績
| 項目 | 金額(百万円) | 億円換算 | 前年同期比 |
|---|---|---|---|
| 売上高 | 1,965,644 | 約1兆9,656億円 | −2.5% |
| 売上総利益 | 428,791 | 4,288億円 | +7.6% |
| 販売費及び一般管理費 | 248,421 | 2,484億円 | +2.2% |
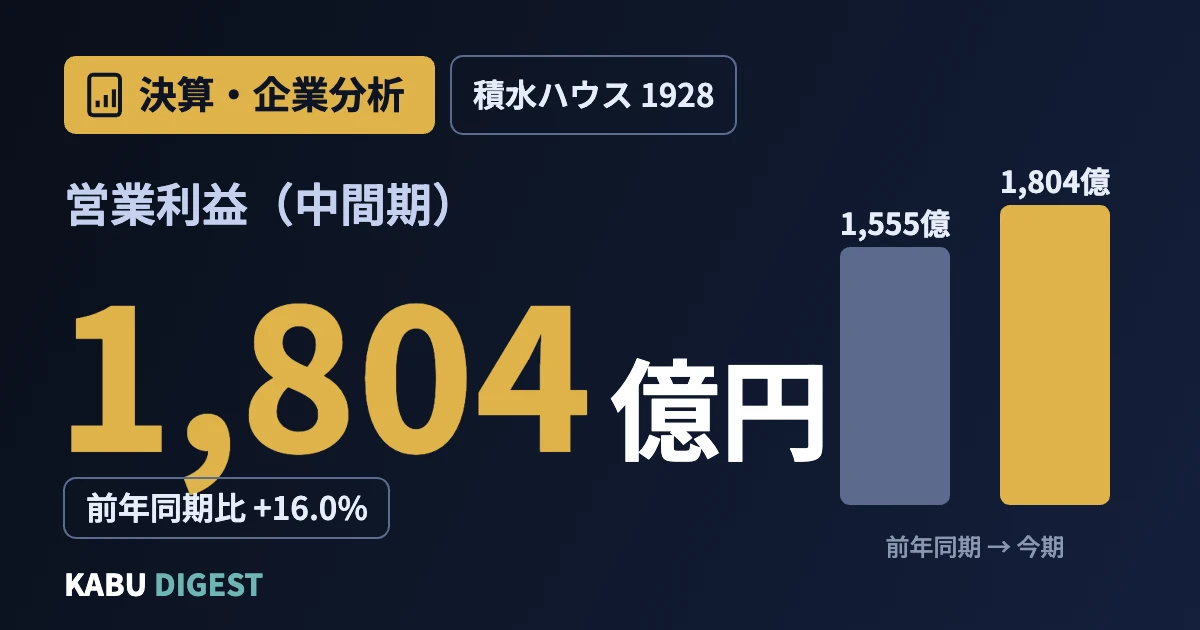
| 営業利益 | 180,370 | 1,803.7億円 | +16.0% |
| 経常利益 | 169,081 | 1,690.8億円 | +23.8% |
| 純利益 | 125,053 | 1,250.5億円 | +23.1% |
営業利益率は9.2%で、前年同期の7.7%から改善しました(当サイト計算)。
通期予想の修正と進捗率
| 項目 | 修正前(百万円) | 修正後(百万円) | 増減率 | 中間期の進捗率 |
|---|---|---|---|---|
| 売上高 | 4,353,000 | 4,260,000 | −2.1% | 46.1% |
| 営業利益 | 350,000 | 350,000 | 0.0% | 51.5% |
| 経常利益 | 314,000 | 316,000 | +0.6% | 53.5% |
| 純利益 | 218,000 | 224,000 | +2.8% | 55.8% |
売上高予想は引き下げ、営業利益予想は据え置き、経常・純利益予想は小幅に引き上げられました。修正後の売上高予想は前期比+1.5%、営業利益予想は+2.5%です。進捗率は当サイトの計算です。
事業別(中間期)
| 事業 | 売上高(百万円) | 前年同期比 | 営業利益(百万円) | 前年同期比 |
|---|---|---|---|---|
| 戸建住宅 | 244,168 | −1.1% | 23,990 | −5.2% |
| 賃貸・事業用建物 | 264,951 | −1.9% | 36,665 | +0.1% |
| 建築・土木 | 151,013 | −5.0% | 15,036 | +0.5% |
| 賃貸住宅管理 | 368,016 | +2.9% | 41,745 | +12.7% |
| リフォーム | 104,766 | +12.8% | 15,035 | +14.8% |
| 仲介・不動産 | 211,490 | +5.7% | 16,771 | +17.2% |
| マンション | 56,184 | −2.3% | 15,742 | +83.8% |
| 都市再開発 | 98,416 | +176.2% | 27,352 | +437.7% |
| 国際 | 486,353 | −20.8% | 1,036 | −93.2% |
受注・財政・株主還元
- 受注高:連結で2兆3,249億円(前年同期比+9.3%)。受注残高:2兆1,637億円(前期末比+19.9%)。国際事業の受注残高は6,034億円(前期末比+104.5%)。
- 財政状態:総資産5兆1,153億円、純資産2兆3,030億円、自己資本比率44.0%(前期末42.7%)。分譲建物・分譲土地は前期末から約1,772億円増加。
- 配当:中間配当72円、期末予想73円で年間145円(前期144円)。配当予想の修正はありません。
- 株式:期末の発行済株式総数は651,585,566株(前期末663,122,166株)、自己株式は3,182,159株(同14,884,740株)に減りました。
- キャッシュフロー:この中間決算短信には、キャッシュフロー計算書の記載がありません。半期報告書(提出予定日2026年9月11日)で確認できます。
2. 何が強いのか【分析】
- 増益の中心は都市再開発事業:営業利益は前年同期の5,086百万円から27,352百万円に増え、連結の営業増益額(24,897百万円)に対して、増加分は22,266百万円(約89%)に相当します(当サイト計算)。会社は、積水ハウス・リート投資法人への賃貸マンション6物件の売却などが進んだと説明しています。
- 複数の事業が増益:マンション(+83.8%)、賃貸住宅管理(+12.7%)、リフォーム(+14.8%)、仲介・不動産(+17.2%)が増益で、ストック型(賃貸住宅管理・リフォーム)は営業利益が+13.3%でした。
- 収益性の改善:売上が減っても営業利益率は9.2%(前年7.7%)に上がりました。
- 受注残高が厚い:連結で2兆1,637億円と、前期末から約3,593億円増えています。
ただし、都市再開発は物件売却の時期に左右されやすい事業です。増益の質を見るときは、売却が継続的に見込めるかを確認する必要があります。
3. 何が弱いのか【分析】
- 国際事業が大幅減益:売上高は−20.8%、営業利益は−93.2%(10億円)。米国戸建住宅で、顧客の様子見が続いたことによる販売・引渡し戸数の減少と、インセンティブの付与が影響したと説明されています。
- 国内の戸建住宅も減益:営業利益は−5.2%。会社は、住宅ローン金利や建設コストの上昇で、購入者のマインドに低下傾向があると述べています。
- 売上高予想の引き下げ:通期の売上高予想は930億円下がりました。営業利益予想は据え置きです。
- 下期の想定は上期より小さい:通期の営業利益予想(3,500億円)から中間期実績を引くと、下期は約1,696億円で、上期実績(1,804億円)の約6%減です。会社予想が保守的なのか、下期に要因を見ているのかは、開示だけでは判断できません。
4. 市場が見る3つのポイント【分析】
| ポイント | 見る理由 | 確認方法 |
|---|---|---|
| 国際事業(米国)の回復 | 営業利益が大きく減った一方、受注残高は6,034億円に倍増。売上・利益に結びつくかが焦点 | 四半期ごとの国際事業の売上・営業利益、受注残高 |
| 都市再開発の継続性 | 増益の約9割を占めた事業。下期にも物件の売却が続くか | 事業別の営業利益、第3四半期の決算 |
| 財務と株主還元 | 自己資本比率44.0%。年間配当145円と、自己株式の動き | 配当予想、自己株式の取得・消却の開示 |
また、会社は、米国賃貸住宅開発事業で4物件の売買契約を結び、2026年7月に引渡しを完了しており、第3四半期に計上する予定としています。
まとめ
積水ハウスの中間期は、売上高は減ったものの、都市再開発事業を中心に増益となりました。強みは都市再開発、マンション、ストック型事業で、弱みは国際事業(米国)の減益と、下期の想定です。市場が見るのは、国際事業の回復、都市再開発の継続性、そして財務・株主還元の3点です。
一次情報
あわせて読みたい
次に読む
いまの理解に合わせて、次の記事を選べます。
- 中級者向け(別企業の決算分析):ダイトロンの決算分析
- 開示の読み方:決算短信の見方/上方修正・下方修正とは?
- 上級者向け(検証する):KABU検証(現在集計中)
※本記事は情報提供を目的としたもので、特定の銘柄の売買や投資を推奨するものではありません。分析は開示された数字にもとづく見方であり、将来の業績や株価を保証するものではありません。最終的な投資判断はご自身の責任でお願いします。


コメント