確認日:2026年9月21日|開示ルールの説明は東京証券取引所の資料、数字の実例は企業の開示資料で確認しています。
決算のニュースで見かける「上方修正」「下方修正」は、会社が出している業績予想を変更する発表のことです。この記事では、何が修正されるのか、なぜ開示されるのか、発表をどう読めばよいのか、株価が動く理由を、初心者向けに整理します。
この記事でわかること
- 上方修正・下方修正の意味と、実績の発表との違い
- 東京証券取引所の開示基準(売上高±10%・利益±30%)
- 修正の理由・修正幅・下期の想定の読み方
- 株価が動く理由(期待との差)と、注意点
1. 上方修正・下方修正とは
多くの会社は、決算短信で通期の業績予想(売上高・営業利益・経常利益・純利益)を発表します。この予想を直近の予想より高く直すのが「上方修正」、低く直すのが「下方修正」です。
- 修正されるのは会社の「予想」で、すでに確定した実績ではありません。
- 決算の実績が、事前の予想と大きくずれたときは「予想値と決算値との差異」として開示されます。
- 予想を出していない会社は、前期の実績と比べて開示の要否が判断されます。
2. なぜ開示される?東京証券取引所のルール
東京証券取引所の規則では、直近の予想値(予想がないときは前期の実績値)と比べて、新しい予想値または決算の数値が一定以上ずれたときは、直ちに開示することが義務付けられています。基準は連結ベースで次のとおりです。
| 項目 | 開示が必要になる目安(直近予想との比) |
|---|---|
| 売上高 | 1.1倍以上、または0.9倍以下(±10%) |
| 営業利益 | 1.3倍以上、または0.7倍以下(±30%) |
| 経常利益 | 1.3倍以上、または0.7倍以下(±30%) |
| 親会社株主に帰属する当期純利益 | 1.3倍以上、または0.7倍以下(±30%) |
たとえば、営業利益の予想が10億円の会社は、新しい予想が13億円以上または7億円以下になると、開示が必要になります。この基準に達しない修正でも、投資家への情報提供のために自主的に開示する会社があります。
3. 上方修正の見方
- どの項目が、どれだけ修正されたか:売上高だけか、利益まで上がったか。修正幅は何%か。
- 修正の理由:需要の増加、価格改定、コストの低下など。一時的な要因か、本業の力かを確認します。
- 下期の想定:通期予想から、すでに発表された累計の実績を引くと、残りの期間の想定が分かります。
- 進捗率:累計の実績 ÷ 通期予想。上期だけで通期予想の大部分に達していれば、予想が控えめだった可能性があります(断定はできません)。
4. 下方修正の見方
- 原因:需要の減少、原材料や人件費の上昇、為替、特別な損失など。
- 一時的か、構造的か:1回限りの損失か、収益力の低下かで意味が変わります。
- 配当や自社株買いへの影響:同時に配当予想が見直されることがあります。
- 「悪材料=株価下落」とは限りません:事前に予想されていれば、影響が小さいこともあります。
5. 株価はなぜ動く?考え方の整理
修正の発表で株価が動く背景には、次のような要因があります。これは一般的な考え方であり、株価の動きを保証するものではありません。
| 要因 | 内容 |
|---|---|
| 期待との差 | 株価は、市場の予想(アナリスト予想など)と比べて上振れか下振れかで動きやすい。良い内容でも、期待に届かなければ下がることがある |
| 織り込み済みか | 決算前から修正を見込んだ買い・売りが入っていれば、発表後の反応は小さくなることがある |
| 修正の質 | 一時的な要因か、継続する要因か。理由の説明が具体的か |
| 同時に出る材料 | 増配・自社株買い・来期の見通しなど。修正単体ではなく全体で評価される |
| 発表のタイミング | 取引時間外の発表は、次の取引日の値動きに反映される |
このため、「上方修正だから上がる」「下方修正だから下がる」とは言えません。KABU DIGESTでは、こうした反応を過去のデータで検証していく予定です(KABU検証(現在集計中))。
6. 修正の発表を見るときのチェックリスト
- 修正されたのは、売上高・営業利益・経常利益・純利益のどれか
- 修正幅(直近予想との差、%)はどれくらいか
- 修正の理由は具体的か(要因ごとの説明があるか)
- 通期予想から累計を引いた、下期の想定はどうなるか
- 配当予想や自社株買いなど、同時に出た材料はあるか
7. 実例:ダイトロン(7609)の2026年8月3日の開示
ダイトロン株式会社(7609)は、2026年8月3日に、中間期の実績と通期予想の修正を同時に開示しました。開示の読み方の例であり、特定の銘柄を評価・推奨するものではありません。
| 項目 | 開示の内容 |
|---|---|
| 開示の表題 | 第2四半期(中間期)連結業績予想と実績値との差異及び通期連結業績予想の修正並びに剰余金の配当(中間配当)及び期末配当予想の修正に関するお知らせ |
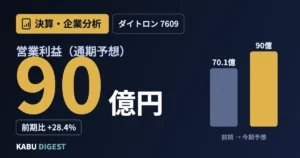
| 修正後の通期予想 | 売上高118,000百万円(1,180億円)、営業利益9,000百万円(90億円)、経常利益9,150百万円(91.5億円)、純利益6,300百万円(63億円) |
| 前期比(修正後予想) | 売上高+14.4%、営業利益+28.4%、経常利益+27.8%、純利益+28.0% |
| 進捗率(中間期実績÷通期予想) | 売上高50.6%、営業利益56.1% |
営業利益の従来予想は、報道では75.5億円とされています(修正前後の数値は、会社の「業績予想の修正に関するお知らせ」でご確認ください)。通期予想から中間期の実績を引くと、下期の想定は売上高約583億円、営業利益約39.6億円です(当サイトの計算)。詳しくは、記事「ダイトロン(7609)、上方修正で年間配当120円に増配|自己株式取得も」をご覧ください。
複数の企業が同時期に上方修正を発表することもあります。同じ需要(AI・データセンター)を背景に上方修正が相次いだ例は、フジクラ・精工技研・湖北工業を比較|AIを支える光通信3社の強みとリスクで3社まとめて確認できます。
8. よくある質問
上方修正が出たら買いですか?
この記事は売買の判断を示すものではありません。修正の内容・理由・期待との差・他の材料をあわせて見る、という読み方を整理したものです。
修正の理由はどこで見られますか?
「業績予想の修正に関するお知らせ」の「修正の理由」の欄です。東京証券取引所は、抽象的な理由にとどまらず、直近の予想の前提となった要因の変動などを具体的に説明することが望ましいとしています。
修正がない会社は安心ですか?
修正がないことは、開示基準の範囲内の変動にとどまっているということで、業績の良し悪しを示すものではありません。決算短信で実績と進捗率を確認します。
まとめ
上方修正・下方修正は、会社が業績予想を変える発表です。修正の項目・幅・理由、下期の想定、同時に出た材料を確認し、株価は「期待との差」で動く面があることも押さえると、発表を落ち着いて読めます。決算短信の読み方は決算短信の見方もご覧ください。
一次情報
一次情報(確認日:2026年9月21日)
- 東京証券取引所 適時開示ナビゲーション「業績予想の修正、予想値と決算値との差異等」(上場規程第405条、開示基準):JPX
- ダイトロン株式会社「2026年12月期 第2四半期決算説明資料」(2026年8月3日):企業IR(PDF)
- ダイトロン株式会社「2026年12月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年8月3日 16:00 開示):東京証券取引所 適時開示(PDF)
従来予想の営業利益(75.5億円)は報道による参考値で、原本の開示で確認が必要です。億円は百万円÷100で換算しています。
あわせて読みたい
次に読む
いまの理解に合わせて、次の記事を選べます。
- 中級者向け(決算分析の例):ダイトロンの決算分析/積水ハウスの決算分析
- 開示の読み方:決算短信の見方/増配と自社株買いの違い
- 上級者向け(検証する):KABU検証(現在集計中)
※本記事は情報提供を目的としたもので、特定の銘柄の売買や投資を推奨するものではありません。最終的な投資判断はご自身の責任でお願いします。


コメント