確認日:2026年9月22日|数値は各社の決算短信・適時開示にもとづきます。原本本文を確認できた数値は一次情報確認済み、原本を直接確認できず複数の独立した情報源で一致を確認した数値は複数情報源で確認と、記事末の出典欄で数値ごとに明記しています。特定の銘柄の売買を推奨するものではありません。
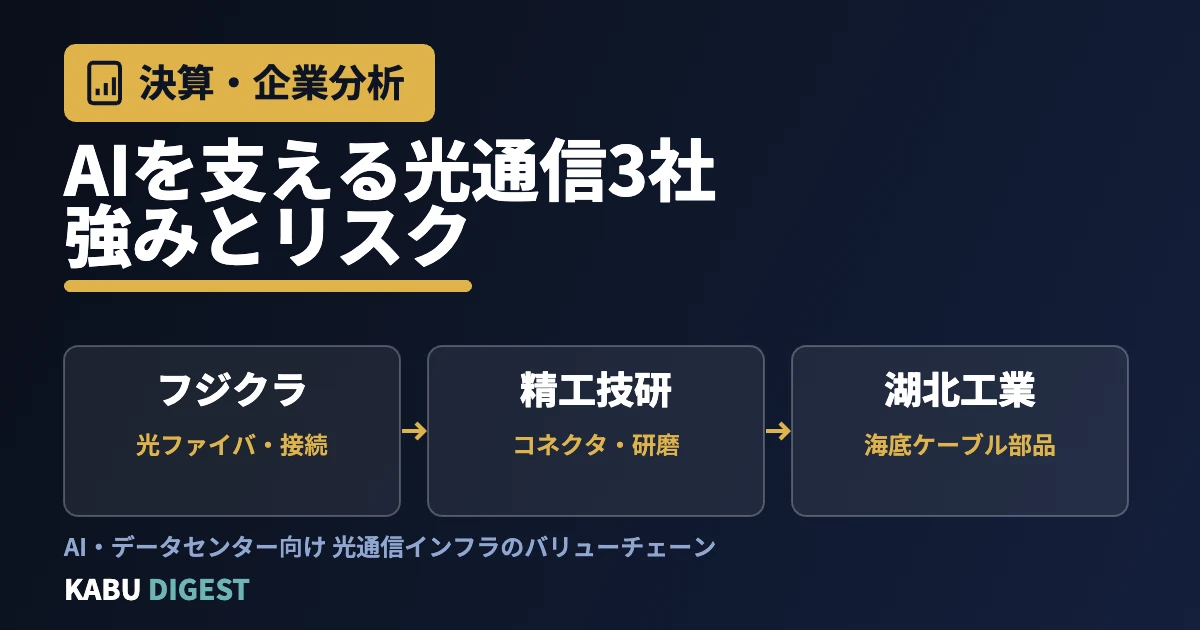
生成AIの普及で、AIサーバーを収容するデータセンター同士・サーバー同士をつなぐ通信量が急増しています。電気配線では対応しきれない距離・速度を担うのが光ファイバー・光部品です。この記事では、その中で異なる工程を担う3社——フジクラ(5803)・精工技研(6834)・湖北工業(6524)——を、一次情報にもとづいて比較します。3社は競合というより、光通信インフラのサプライチェーンで役割が異なります。株価の上昇を示すものではなく、業績・事業構造の比較記事です。
この記事でわかること
- 3社が、光通信インフラのどの工程を担っているか(バリューチェーンの違い)
- 各社の主力製品と、どこが似ていてどこが違うか
- 業績・利益率・成長率の比較(一次情報の数値)
- 3社に共通する「利益集中」という構造と、その強み・リスクの両面
- 今後、各社について確認したい数字
1. 3社の基本情報
| フジクラ(5803) | 精工技研(6834) | 湖北工業(6524) | |
|---|---|---|---|
| 市場 | 東証プライム | 東証スタンダード | 東証スタンダード |
| 決算期 | 3月期 | 3月期 | 12月期 |
| 主な事業 | 情報通信/エレクトロニクス/自動車/エネルギー/不動産の5部門(電線・光ファイバー大手) | 精機関連(精密成形品・金型)/光製品関連(光コネクタ・光部品) | リード端子事業(アルミ電解コンデンサ用)/光部品・デバイス事業(海底ケーブル用光部品) |
| 通期売上高予想の目安 | 1兆7,550億円 | 410億円 | 222億円 |
規模がまったく異なる3社です。フジクラは大手電線メーカーで売上規模は兆円単位、精工技研・湖北工業はニッチ分野に強みを持つ中小型株です。
2. 光通信インフラのバリューチェーンと3社の役割
AI・データセンター向けの光通信インフラは、複数の工程・部品が組み合わさってできています。3社は、その異なる工程を担っています。
| 会社 | 担う工程 | 代表的な製品・技術 |
|---|---|---|
| フジクラ | 光ファイバー・ケーブルの製造と、現場での接続 | データセンター向け光ファイバーケーブル、光コンポーネント。光ファイバー同士をつなぐ「融着接続機」で世界トップシェア級。2026年3月には国内データセンター向け最多心数(4,000心)の超高密度ケーブルを投入 |
| 精工技研 | 光コネクタの部品製造と、コネクタを磨く製造工程 | 光コネクタ、フェルール(光ファイバーの接続端子部品)、アダプタ。光コネクタ研磨機・測定機器など、光部品の製造工程を支える機器も手がける |
| 湖北工業 | データセンター間を結ぶ海底ケーブルの部品 | 海底ケーブルの中継器に使う光アイソレータ(信号を一方向にしか通さない部品)で世界シェア約50%。最深8,000メートルで25年間故障しない信頼性が求められる分野 |
3社は競合ではなく、「ケーブルをつくる」「コネクタでつなぐ」「海底ケーブルの部品をつくる」という異なる役割で、同じ光通信インフラの拡大の恩恵を受けやすい位置にいます。この違いが、比較する意味です。
3. 各社の主力製品(詳細)
フジクラ(5803)
- データセンター向け光ファイバーケーブル、光コネクタ、光コンポーネント
- 融着接続機(光ファイバー同士を現場で接続する機器)で世界トップシェア
- 事業は5部門制(情報通信/エレクトロニクス/自動車/エネルギー/不動産)で、電線メーカーとしての歴史が長い
精工技研(6834)
- 光通信用部品(光コネクタ、フェルール、アダプタ、コネクタ付ファイバ)
- 光製造用機器(光コネクタ研磨機、測定機器)
- 精機関連(自動車向け精密成形品・金型)ももう一つの事業の柱
- 主要取引先:デンソー、Corning Optical Communications、豊田自動織機
湖北工業(6524)
- 光部品・デバイス事業:海底ケーブルの中継器に使う光アイソレータ(世界シェア約50%)
- リード端子事業:アルミ電解コンデンサ用のリード端子(世界シェア約60%、AIサーバー向けコンデンサにも使用)
- 主要取引先:Alcatel Submarine Networks UK、SubCom(海底ケーブル敷設大手)
4. 業績比較【一次情報の数値】
直近の四半期・中間実績
| フジクラ Q1(2026年4〜6月) | 精工技研 Q1(2026年4〜6月) | 湖北工業 中間期(2026年1〜6月) | |
|---|---|---|---|
| 売上高 | 4,020億円(+50.1%) | 86.08億円(+55.5%) | 100.23億円(+27.3%) |
| 営業利益 | 1,048億円(+155.1%) | 27.21億円(+131.3%) | 29.49億円(+62.7%) |
| 営業利益率 | 26.1% | 31.6% | 29.4%(当サイト計算) |
| 純利益 | 804億円(+156.8%) | 22.07億円(+133.3%) | 21.23億円(+251.0%) |
通期予想(直近の修正後)
| フジクラ | 精工技研 | 湖北工業 | |
|---|---|---|---|
| 売上高予想 | 1兆7,550億円(前期比+48.4%) | 410億円(+36.3%、当サイト計算) | 222.38億円(+27.4%) |
| 営業利益予想 | 4,320億円(+2.3倍) | 120億円(+55.2%、当サイト計算) | 67.54億円(+46.1%) |
| 営業利益率(予想) | 24.6%(当サイト計算) | 29.3%(当サイト計算) | 30.4%(当サイト計算) |
| 直近3か月の予想修正回数 | 2回(2026/6/18・8/7) | 2回(2026/7/17・8/10) | 1回(2026/8/6) |
進捗率(四半期・中間の実績が通期予想に対してどこまで進んでいるか)は、フジクラ・精工技研がQ1(3か月)ベース、湖北工業が中間期(6か月)ベースのため、単純に並べての比較はできません。フジクラ・精工技研は売上・営業利益とも進捗率20%台前半、湖北工業は中間期で40%台です。
3社とも、直近で通期予想を上方修正しており、修正の理由に共通して「AI・データセンター需要」を挙げています。
5. セグメント別に見る「利益の集中度」【当サイト独自の分析】
計算式(当サイト計算)
利益集中比率 = 光関連セグメントの営業利益 ÷ 全社の連結営業利益(同じ決算期間で比較。使用する利益指標は「営業利益」で統一し、経常利益は使用していません)
例:フジクラ「情報通信事業部門の営業利益152,700百万円 ÷ 全社の連結営業利益188,707百万円(FY2026年3月期・通期実績)=80.9%」。読者の方が同じ決算短信の数字で再計算できるよう、分子・分母をそのまま示しています。
| 会社 | 光関連セグメント | 対象期間 | セグメント利益率 | 全社営業利益に占める比率 |
|---|---|---|---|---|
| フジクラ | 情報通信事業部門 | FY2026年3月期・通期実績 | 23.4% | 80.9% |
| 精工技研 | 光製品関連 | 2027年3月期 第1四半期実績 | 40.0% | 89.0% |
| 湖北工業 | 光部品・デバイス事業 | FY2025年12月期・通期実績 | 44.6% | 83.4% |
3社とも、光関連セグメントの利益率が、もう一方の事業(自動車・エレクトロニクス・精機・リード端子)より明確に高く、全社の営業利益の8割以上を光関連セグメントが占めています。これは「AI・データセンター需要の恩恵を受けやすい」という強みであると同時に、「その需要が鈍化した場合の影響が大きい」というリスクでもあります。利益が集中していること自体を、良い・悪いと一概に断定することはできません。
6. 強み・弱み・リスク(会社ごと)
フジクラ
- 強み:融着接続機の世界トップシェア、超高密度ケーブルなどの技術優位性、規模が大きく大型受注に対応できる生産体制
- 弱み:エレクトロニクス事業部門はタイバーツ高・サプライチェーン問題で減益。自動車事業部門の利益率は3%台にとどまる
- リスク:情報通信事業の売上・利益が、北米の少数の大口顧客(ハイパースケーラー)に集中していると報じられています。米国子会社の原産国判定に基づく関税リスクを計上した例もあります
精工技研
- 強み:光コネクタ部品と研磨機の両方を持ち、光部品の製造工程を広くカバー。精機事業(自動車向け)との2本柱で分散
- 弱み:精機関連の利益率(11.7%、直近四半期)は光製品関連(40.0%)より大きく低い
- リスク:時価総額はフジクラの1/100以下の規模。光製品関連への依存度が四半期ごとに上昇する傾向にあります
湖北工業
- 強み:海底ケーブル用光アイソレータで世界シェア約50%、リード端子でも世界シェア約60%という高いシェアを持つニッチ分野の専業
- 弱み:3社の中で会社規模が最も小さく、大型プロジェクトの有無による業績の振れが大きくなりやすい構造
- リスク:光部品・デバイス事業の受注は「長距離海底ケーブルプロジェクト」という大型案件に左右されやすく、案件のタイミングによって四半期ごとの数字が変動しやすいことが、会社の修正理由の説明からも読み取れます
7. 今後確認する数字
- 3社とも、次の四半期・本決算で進捗率が通期予想に対してどう推移するか
- 情報通信・光製品関連・光部品デバイス、各社の主力セグメントの利益集中度が、さらに上がるか、他部門が持ち直すか
- フジクラ:情報通信事業の顧客集中(少数の海外大口顧客への依存)が今後どう推移するか
- 精工技研・湖北工業:大型案件の受注・納入時期が、四半期ごとの数字にどう反映されるか
8. よくある質問
この3社は競合ですか?
直接の競合というより、光通信インフラの異なる工程(ケーブル・接続、コネクタ部品・研磨、海底ケーブル部品)を担っています。同じ需要拡大の恩恵を受けやすい位置にいる、という関係です。
「利益集中」はリスクだけですか?
リスクの面もありますが、需要が伸びている分野に利益が集中しているという見方もできます。需要が今後も拡大するか、逆に鈍化したときの影響がどれだけ大きいか、両面で見る必要があります。
3社とも今後も上方修正が続きますか?
この記事はそれを予測するものではありません。今後の決算・適時開示で、進捗率や修正の有無を一次情報で確認することが基本です。
まとめ
フジクラ・精工技研・湖北工業は、規模はまったく異なりますが、AI・データセンター向けの光通信インフラという同じ需要拡大の中で、異なる工程(ケーブル・接続、コネクタ部品・研磨、海底ケーブル部品)を担っています。3社とも、光関連セグメントの利益率が高く、全社利益の8割以上を占めるという共通の構造があり、これは強みでもリスクでもあります。今後は、進捗率や利益集中度の推移、顧客・案件の集中度を、一次情報で確認していくことが重要です。
一次情報・確認した情報
確認日:2026年9月22日
フジクラ(5803)
- 一次情報確認済み:2027年3月期 第1四半期決算短信〔日本基準〕(連結)(2026年8月7日)の実績数値(売上高・営業利益・経常利益・純利益、セグメント記述)。企業のIR配信を通じた開示原本で確認:企業IR配信(PDF)
- 複数情報源で確認:2026年3月期の通期実績(売上高・営業利益・経常利益・純利益、配当)、情報通信事業部門のセグメント数値、2026年6月18日・8月7日の通期業績予想の修正内容。日本経済新聞・Bloomberg・みんかぶ・株探の報道で数値が一致することを確認(原本本文は未取得のため「複数情報源で確認」としています)
精工技研(6834)
- 一次情報確認済み:2026年3月期 決算短信(2026年5月14日)、2027年3月期 第1四半期決算短信(2026年8月10日)の実績数値・セグメント別数値。企業のIR配信を通じた開示原本で確認:2026年3月期決算短信(PDF)
- 複数情報源で確認:2027年3月期の通期業績予想の修正内容(2026年7月17日・8月10日)。IFIS株予報・株探の情報で数値が一致することを確認
湖北工業(6524)
- 一次情報確認済み:2026年12月期 第2四半期(中間期)連結業績予想の修正に関するお知らせ(2026年7月29日)の修正内容(前回予想・修正後予想の数値)
- 複数情報源で確認:2025年12月期の通期実績、2026年12月期の中間期実績・通期予想の修正内容(2026年8月6日)、セグメント別数値。日本経済新聞・Yahoo!ファイナンス・株探・みんかぶ・IFIS株予報の情報で数値が一致することを確認
億円表記は百万円÷100で換算しています。利益率・進捗率・利益集中比率・増減率(「当サイト計算」と記載のもの)は、上記の一次情報・複数情報源の数値をもとに当サイトが算出しました。
次に読む
- 決算分析の実例:ダイトロン(7609)/積水ハウス(1928)
- 経営者の視点で数字を見る:経営者が見ている数字とは?売上・利益・キャッシュの違い
- 決算短信の読み方:決算短信の見方|初心者でもわかるチェックポイント
- 関連する解説:上方修正・下方修正とは?
- 検証する(上級者向け):KABU検証(現在集計中)
※本記事は情報提供を目的としたもので、特定の銘柄の売買や投資を推奨するものではありません。分析は開示された数字にもとづく見方であり、将来の業績や株価を保証するものではありません。最終的な投資判断はご自身の責任でお願いします。


コメント