確認日:2026年9月21日|【事実】と【分析】を分けて書いています。特定の銘柄の売買を推奨するものではありません。
ダイトロン(7609)は2026年8月3日、2026年12月期の第2四半期(中間期)決算とあわせて、通期予想の上方修正と増配を発表しました。発表内容は別記事「ダイトロン(7609)、上方修正で年間配当120円に増配|自己株式取得も」にまとめています。この記事では、数字から「何が強く、何が弱いのか」「市場はどこを見るのか」を分析します。
1. 決算の事実を確認する【事実】
中間期(1〜6月)の実績
| 項目 | 金額(百万円) | 億円換算 | 前年同期比 |
|---|---|---|---|
| 売上高 | 59,702 | 597.0億円 | +22.2% |
| 売上総利益 | 12,548 | 125.5億円 | +24.0% |
| 販売費及び一般管理費 | 7,503 | 75.0億円 | +17.3% |
| 営業利益 | 5,045 | 50.5億円 | +35.5% |
| 経常利益 | 5,198 | 52.0億円 | +42.3% |
| 純利益 | 3,556 | 35.6億円 | +39.2% |
会社予想(修正後)と進捗率
| 項目 | 通期予想(百万円) | 億円換算 | 前期比 | 中間期の進捗率 |
|---|---|---|---|---|
| 売上高 | 118,000 | 1,180億円 | +14.4% | 50.6% |
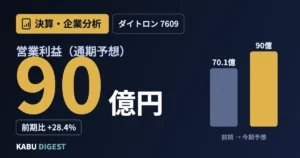
| 営業利益 | 9,000 | 90億円 | +28.4% | 56.1% |
| 経常利益 | 9,150 | 91.5億円 | +27.8% | 56.8% |
| 純利益 | 6,300 | 63億円 | +28.0% | 56.4% |
セグメント別(中間期)
| セグメント | 売上高(百万円) | 前年同期比 | セグメント利益(百万円) | 前年同期比 |
|---|---|---|---|---|
| 国内販売 | 44,452 | +33.1% | 3,520 | +73.3% |
| 国内製造(外部売上) | 2,812 | +33.9% | 831 | +73.7% |
| 海外 | 12,437 | −6.9% | 790 | −37.6% |
受注残高(中間期末)
| 区分 | 前年同期末(百万円) | 今期(百万円) | 増減 |
|---|---|---|---|
| 電子機器・部品 | 35,386 | 44,958 | +27.1% |
| 機械・製造装置 | 33,552 | 41,602 | +24.0% |
| 合計 | 68,938 | 86,560 | +25.6% |
キャッシュフロー(中間期)
| 項目 | 今期(百万円) | 前年同期(百万円) |
|---|---|---|
| 営業活動によるキャッシュフロー | +297 | +3,145 |
| 投資活動によるキャッシュフロー | +133 | ▲154 |
| 財務活動によるキャッシュフロー | ▲1,221 | ▲2,676 |
| 現金及び現金同等物の期末残高 | 20,041(期首20,644) | — |
営業キャッシュフローの主な減少要因は、決算短信では、仕入債務の減少額2,540百万円と法人税等の支払額1,208百万円とされています。
株主還元
- 年間配当は今期予想120円(前期実績95円、株式分割考慮後)。配当性向の目安は40%。
- 決算とあわせて自己株式の取得を決議(上限65万株・25億円、取得期間は2026年8月4日〜11月30日の予定、取得株式は全数消却の予定)。
数値の出所は、営業利益・進捗率・受注残高・配当性向が決算説明資料(企業IR)、キャッシュフローとセグメントが決算短信(東京証券取引所の適時開示)です。自己株式取得の内容は、東京証券取引所の適時開示(決算短信の全文の転載)で確認した内容です。
2. 何が強いのか【分析】
- 国内販売が牽引:国内販売は売上+33.1%、利益+73.3%と、売上より利益の伸びが大きい。売上の74.5%を占める中心事業で、全体の増益を支えています。
- 受注残高が積み上がっている:受注残高は合計で前年同期末比+25.6%。下期の売上の土台になるため、会社予想(営業利益の通期予想9,000百万円)を支える材料です。
- 収益性が改善:売上総利益率は21.0%(前年同期20.7%)、営業利益率は8.5%(同7.6%)。販管費が+17.3%増えても、売上(+22.2%)の伸びの中に収まっています。
- 進捗率が高い:営業利益の進捗率は56.1%で、期間の半分(50%)を上回っています。
3. 何が弱いのか【分析】
- 海外事業が減収減益:海外は売上−6.9%、利益−37.6%。売上の20.8%を占める事業で、全体の成長の足を引く部分です。決算短信では、一部製品の販売減が説明されています。
- 営業キャッシュフローの縮小:営業CFは+297百万円で、前年同期の+3,145百万円から大きく減っています。利益は増えていますが、仕入債務の減少などで現金の入りが小さくなりました。運転資本の動きは、今後の確認点です。
- 下期の想定が上期より小さい:通期予想から中間期実績を引くと、下期の営業利益は3,955百万円(約39.6億円)で、上期実績(5,045百万円)を下回ります。会社予想が控えめなのか、下期にコストや需要の要因を見ているのかは、開示だけでは判断できません。
- 外部環境:会社は、原油高に伴うコスト上昇や為替の動向を注視するとしています。
4. 市場が見る3つのポイント【分析】
| ポイント | 見る理由 | 確認方法 |
|---|---|---|
| 受注残高の売上への転換 | 受注残高(86,560百万円)が下期の売上・利益に結びつくかが、通期予想の達成度を左右する | 四半期ごとの受注高・受注残高、売上高の進捗 |
| 営業キャッシュフローの回復 | 利益が増えても、現金が伴わなければ財務の余力に響く。仕入債務・前渡金・棚卸資産の動きがカギ | 通期の決算短信のキャッシュフロー計算書 |
| 海外の回復と為替・コスト | 海外の減益が続くか、円安・原油高がコストと採算にどう影響するか | セグメント別の売上・利益、会社の見通しの説明 |
あわせて、自己株式取得の進捗(取得状況の開示)と、配当予想の維持も確認材料です。
まとめ
ダイトロンの中間期は、国内販売の増収増益と受注残高の積み上がりが強みで、営業利益の進捗率も56.1%と高い水準でした。一方で、海外の減収減益と営業キャッシュフローの縮小が弱みで、下期の想定が上期より小さい点は解釈が分かれます。市場が見るのは、受注残高が売上に変わるか、キャッシュフローが回復するか、海外が戻るかの3点です。
一次情報
一次情報(確認日:2026年9月21日)
- ダイトロン株式会社「2026年12月期 第2四半期決算説明資料」(2026年8月3日):企業IR(PDF)
- ダイトロン株式会社「2026年12月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年8月3日 16:00 開示):東京証券取引所 適時開示(PDF)
- ダイトロン株式会社 IRライブラリー:企業IR
決算短信の原本PDFは自動取得できなかったため、東京証券取引所の適時開示の全文転載で内容を確認しています。億円は百万円÷100、率・進捗・受注残高の合計は当サイトの計算です。
あわせて読みたい
次に読む
いまの理解に合わせて、次の記事を選べます。
- 中級者向け(別企業の決算分析):積水ハウスの決算分析
- 開示の読み方:決算短信の見方/増配と自社株買いの違い
- 上級者向け(検証する):KABU検証(現在集計中)
※本記事は情報提供を目的としたもので、特定の銘柄の売買や投資を推奨するものではありません。分析は開示された数字にもとづく見方であり、将来の業績や株価を保証するものではありません。最終的な投資判断はご自身の責任でお願いします。


コメント