確認日:2026年9月21日|制度や様式の説明は東京証券取引所の資料、数字の実例は企業の開示資料で確認しています。
決算短信は、上場会社が決算の内容を発表する速報資料です。数十ページになることもあり、初めて開くと数字の多さに戸惑いますが、最初に見る場所は決まっています。この記事では、1ページ目の「サマリー」を中心に、初心者がまず確認したい5つのチェックポイントを、企業の実際の開示(ダイトロン)の数字で確認します。
この記事でわかること
- 決算短信とは何か、有価証券報告書や決算説明資料との違い
- 1ページ目(サマリー)の4つのブロックと、最初に見る場所
- 売上高・利益・進捗率・配当を見るときの5つのチェックポイント
- 見落としやすい注意点と、実際の開示での確認例
1. 決算短信とは
決算短信は、上場会社が決算の内容を、東京証券取引所の適時開示(TDnet)や会社のウェブサイトで公表する資料です。東京証券取引所の作成要領では、決算短信は「サマリー情報」と「添付資料」で構成されるとされています。添付資料には、経営成績・財政状態の概況と今後の見通し、連結財務諸表と主な注記が入ります。
| 資料 | 役割 | タイミング |
|---|---|---|
| 決算短信 | 決算内容の速報。要点を早く伝える | 決算発表時(第1・第2・第3四半期と本決算) |
| 決算説明資料 | 会社が任意で作る投資家向けの説明資料 | 決算発表と同じ日ごろ(ダイトロンは決算短信と同日の2026年8月3日) |
| 有価証券報告書 | 金融商品取引法にもとづく詳細な報告書 | 事業年度の終了後3か月以内(EDINETで公開) |
2. まず見る場所:1ページ目のサマリー
決算短信の1ページ目は「サマリー情報」で、次の4つのブロックが並びます。
| ブロック | 何がわかるか | 最初に見る点 |
|---|---|---|
| 連結経営成績 | 売上高・営業利益・経常利益・純利益と、前年同期比(%) | 増収増益か。どの利益が伸びたか |
| 連結財政状態 | 総資産・純資産・自己資本比率 | 自己資本比率(財務の安定度の目安) |
| 配当の状況 | 中間・期末・年間の1株当たり配当 | 前期との比較と、今期の予想 |
| 連結業績予想 | 通期の予想と前期比 | 予想の修正の有無(注記) |
サマリーの下には「直近に公表されている業績予想からの修正の有無」が「有」「無」で書かれています。「有」なら、予想が変わったということです(詳しくは上方修正・下方修正の解説)。
3. 数字の見方:5つのチェックポイント
① 売上高と利益、どれが伸びたか
| 項目 | 意味 |
|---|---|
| 売上高 | 本業で稼いだ売上の合計 |
| 営業利益 | 売上総利益から販売費及び一般管理費を引いた、本業のもうけ |
| 経常利益 | 営業利益に、受取利息・支払利息など財務面の損益を加えたもの |
| 純利益 | 最終的なもうけ。決算短信では「親会社株主に帰属する当期純利益」(中間期は「中間純利益」)と書かれる |
| 1株当たり利益(EPS) | 純利益を株式数で割ったもの。株式分割があった場合は、比較できるよう調整される |
売上高と利益がどう動いたかで、「増収増益」「増収減益」「減収増益」「減収減益」に分けて見ると整理しやすくなります。売上が増えても利益が減っていれば、費用が増えた可能性があります。
② 前年同期比(%)を確認する
決算短信の%は、対前年同期(本決算では対前期)の増減率です。サマリーの表題に「(%表示は、対前年中間期増減率)」のように書かれています。
③ 進捗率を計算する
進捗率は累計の実績 ÷ 通期予想 × 100で求めます。第2四半期(中間期)なら期間の半分が経過したところなので、50%が一つの目安ですが、業種によって季節性や大型案件のタイミングがあり、進捗率だけでは良し悪しを判断できません。
④ 業績予想の修正の有無を見る
予想が修正されているときは、決算短信と一緒に「業績予想の修正に関するお知らせ」が出ます。修正の理由が書かれているので、あわせて確認します。
⑤ 配当と財政状態を見る
「配当の状況」では、中間・期末・年間の1株当たり配当と、今期の予想が確認できます(詳しくは増配と自社株買いの違い)。財政状態では、自己資本比率(自己資本 ÷ 総資産)を見ます。高いほど借入に頼る度合いが低い傾向がありますが、業種によって目安が違います。
4. 見落としやすい注意点
- 単位:多くの会社は「百万円」表記です。億円に直すときは百万円÷100で、桁を取り違えないようにします。
- 会計基準:IFRSを適用している会社では、経常利益ではなく税引前利益が表示されます(東京証券取引所の適時開示ルール上の読み替え)。
- 株式分割:1株当たりの数字(EPSや配当)は、分割を考慮して比較されます。前期の数字が分割前と後のどちらかを確認します。
- 四半期の短信:会社によっては、監査法人のレビューを受けていないことが明記されています(ダイトロンの第2四半期決算短信にも記載)。
- 予想は会社の見通し:業績予想は確定した数字ではなく、実際の業績は異なる可能性があります(短信にも注意書きがあります)。
- 訂正:決算短信が後から訂正されることがあります。訂正版は表題に「(訂正)」などが付きます。
5. 実例:ダイトロン(7609)の2026年12月期 第2四半期
ダイトロン株式会社(7609)の2026年8月3日の開示で、チェックポイントを確認します。これは開示の読み方の例で、特定の銘柄を評価・推奨するものではありません。
| チェックポイント | ダイトロンの開示(一次情報) |
|---|---|
| 売上高(中間期) | 59,702百万円(597.0億円)、前年同期比+22.2% |
| 営業利益(中間期) | 5,045百万円(50.5億円)、前年同期比+35.5% |
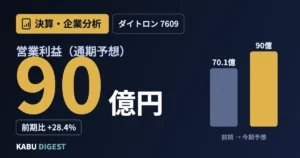
| 通期予想(修正後) | 売上高118,000百万円(1,180億円)、営業利益9,000百万円(90億円) |
| 進捗率(会社の決算説明資料) | 売上高50.6%、営業利益56.1% |
| 配当 | 年間 前期95円(株式分割考慮後)→今期予想120円 |
営業利益の進捗率は56.1%で、半期の目安(50%)を上回っています。ただし、季節性や案件のタイミングがあるため、この数字だけで判断できるわけではありません。詳しい数字は、記事「ダイトロン(7609)、上方修正で年間配当120円に増配|自己株式取得も」にまとめています。
複数企業を比較する実例は、フジクラ・精工技研・湖北工業を比較|AIを支える光通信3社の強みとリスクもご覧ください。
6. 決算短信を読むときのチェックリスト
- 売上高・営業利益・経常利益・純利益は、前年同期比でどう動いたか
- 会社の通期予想に対する進捗率はどれくらいか
- 予想の修正は「有」か「無」か(「有」なら理由を確認)
- 配当は前期と比べて、また今期の予想はどうか
- 自己資本比率など、財務の状態に大きな変化はないか
- 単位・株式分割・会計基準の違いで、数字の意味が変わっていないか
7. よくある質問
決算短信と決算説明資料は何が違いますか?
決算短信は取引所の規則にもとづく速報で、様式がほぼ決まっています。決算説明資料は会社が任意で作る資料で、事業別の解説や今後の方針が図表で説明されることが多く、両方を見ると理解しやすくなります。
決算短信はどこで見られますか?
会社のウェブサイトの投資家向け情報(IR)ページと、東京証券取引所の適時開示情報閲覧サービス(TDnet)で見られます。例として、ダイトロンはIRライブラリーに資料をまとめています。
全部読まないといけませんか?
最初は1ページ目のサマリーと、添付資料の「経営成績等の概況」(要因の説明)だけで十分です。気になる項目があるときに、セグメント別の情報や注記を確認します。
まとめ
決算短信は、1ページ目のサマリーの4ブロック(経営成績・財政状態・配当・業績予想)から見て、①利益の動き ②前年同期比 ③進捗率 ④予想の修正 ⑤配当と財政状態、の順に確認すると整理できます。数字は単位や株式分割の影響を受けるため、注記もあわせて確認しましょう。
もっと体系的に決算書を学びたい方は、「決算書を学ぶおすすめ本|初心者から経営者まで役立つ本を厳選」で、目的別に読む本を紹介しています。
一次情報
一次情報(確認日:2026年9月21日)
- 東京証券取引所「決算短信・四半期決算短信 作成要領等」(2025年7月):東京証券取引所(PDF)
- 東京証券取引所 適時開示ナビゲーション「業績予想の修正、予想値と決算値との差異等」:JPX(IFRSの読み替え・修正の開示)
- ダイトロン株式会社「2026年12月期 第2四半期決算説明資料」(2026年8月3日):企業IR(PDF)
- ダイトロン株式会社「2026年12月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年8月3日 16:00 開示):東京証券取引所 適時開示(PDF)
億円は百万円÷100で換算しています。
あわせて読みたい
次に読む
いまの理解に合わせて、次の記事を選べます。
- 中級者向け(決算分析の例):積水ハウスの決算分析/ダイトロンの決算分析
- 株主還元・修正の見方:増配と自社株買いの違い/上方修正・下方修正とは?
- 上級者向け(検証する):KABU検証(現在集計中)
※本記事は情報提供を目的としたもので、特定の銘柄の売買や投資を推奨するものではありません。最終的な投資判断はご自身の責任でお願いします。


コメント